ERE-certificaten: wat is het en moet je belasting betalen over de vergoeding?
Geplaatst op
1 maand geleden
Britt Hillaert

Veel ondernemers en zakelijke rijders laden hun elektrische auto thuis op. Sinds 2026 kunnen zij onder bepaalde voorwaarden een extra vergoeding ontvangen via ERE-certificaten. Maar wat zijn deze certificaten precies? Hoe werkt het systeem? En moet je belasting betalen over de vergoeding? De recente uitspraak van de Belastingdienst van 3 augustus 2026 geeft daar belangrijke duidelijkheid over. In dit artikel leggen we stap voor stap uit hoe de ERE regeling in elkaar zit, wat het oplevert en wat het betekent als je thuis laadt met een auto van de zaak.

ERE-certificaten zijn verhandelbare credits die bewijzen dat er CO₂-uitstoot is vermeden doordat elektrisch vervoer werd aangedreven met hernieuwbare stroom in plaats van fossiele brandstof. Het systeem is in het leven geroepen als onderdeel van de Nederlandse implementatie van de Europese richtlijn voor hernieuwbare energie in vervoer. De Tweede Kamer stemde in oktober 2025 in met het wetsvoorstel en de Eerste Kamer volgde op 31 maart 2026. Sindsdien is de regeling officieel van kracht.
Het doel is helder: brandstofleveranciers zijn wettelijk verplicht om de CO₂-uitstoot van hun brandstoffen te compenseren. Dat kunnen zij onder andere doen door certificaten te kopen van partijen die duurzame energie gebruiken voor vervoer - zoals elektrische rijders die thuis laden.
ERE staat voor emissiereductie eenheden, ook geschreven als emissie reductie eenheden. Elke eenheid vertegenwoordigt een bepaalde hoeveelheid vermeden CO₂-uitstoot. De certificaten worden geregistreerd in het Register Energie voor Vervoer (REV), dat wordt beheerd door de Nederlandse Emissieautoriteit (NEa), ook bekend als de nederlandse emissieautoriteit nea.
Het register energie voor vervoer functioneert als een soort marktplaats: aan de ene kant worden nieuwe ere certificaten aangemaakt op basis van daadwerkelijk geladen stroom, aan de andere kant kopen brandstofleveranciers deze certificaten in om aan hun duurzaamheidsverplichtingen te voldoen.
Het proces werkt in een aantal logische stappen:
Laden - Je laadt je elektrische auto op via jouw laadpaal thuis (of op een ander laadpunt met de juiste meter).
Meten - De laadpaal laadt en registreert het aantal geladen kwh's via een mid gecertificeerde meter, ook wel een gecertificeerde mid meter of gecertificeerde energiemeter genoemd.
Inboeken - Een erkende inboekdienstverlener leest de laaddata uit en boekt de geladen kwh in bij de NEa. De inboekdienstverlener regelt de volledige ere registratie.
Verkopen - De certificaten worden op de markt gebracht. Brandstofleveranciers kopen ze om aan hun verplichtingen te voldoen.
Uitbetalen - De opbrengst gaat (na aftrek van commissie) naar de eigenaar of contracthouder van het laadpunt.
Je kunt je in eerste instantie ook later in het jaar aanmelden en met terugwerkende kracht over heel 2026 ERE-certificaten claimen, mits de technische vereisten op orde zijn. Dat maakt het ook nu nog interessant om in te stappen.
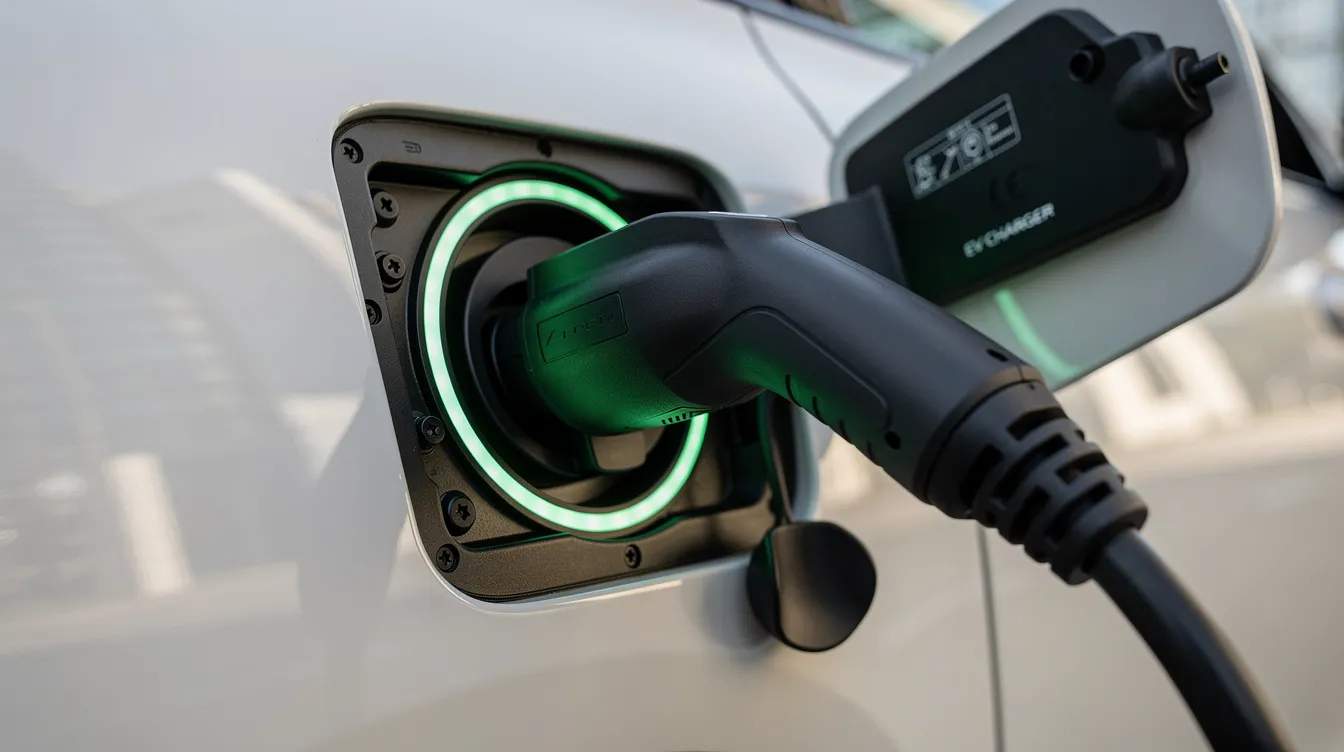
De kern is simpel: als jouw laadpaal geschikt is en je registreren via een erkende partij, kun je ERE-certificaten ontvangen voor elke kWh die je thuis in je auto laadt. Die certificaten hebben een marktwaarde, en zo geld stroomt er uiteindelijk naar jou als laadpunteigenaar.
De vergoeding per geladen kwh hangt af van drie factoren:
Het aantal geladen kwh's dat je laadpaal registreert
De actuele marktwaarde van ERE-certificaten (vraag en aanbod)
De afspraken met de inboekdienstverlener (commissiepercentage en eventuele vaste kosten)
In de praktijk ligt de vergoeding per kwh in 2026 rond de €0,10 per geladen kwh. Bij een gemiddeld thuislaadverbruik van 2.000 tot 2.500 kWh per jaar komt dat neer op een bruto opbrengst van circa €200 tot €250 per jaar. Rijd je meer, dan kan dat oplopen.
De meeste inboekdienstverleners keren per kwartaal uit. Houd er rekening mee dat zij doorgaans 15 tot 25 procent commissie rekenen, waardoor de netto kwh vergoeding lager uitvalt. Wil je de hoogste opbrengst? Vergelijk dan meerdere dienstverleners op transparantie, commissiehoogte en contractduur.
De vergoeding werkt in de kern hetzelfde voor particulieren als voor zakelijke gebruikers, al zijn er fiscale verschillen - daarover hieronder meer.
ERE-certificaten zijn relevant voor een brede groep:
Zakelijke rijders met een auto van de zaak die thuis laden op een eigen laadpaal
Ondernemers (zzp'ers, mkb) met een elektrische auto die regelmatig thuis opladen
Medewerkers die via een laadpaal thuis stroom leveren aan een leaseauto of bedrijfsauto
Particulieren met een thuislaadpunt en een elektrisch voertuig
Voor al deze groepen geldt dat je een laadpaal met een ingebouwde mid meter nodig hebt. Een losse mid meter of een meter in de meterkast volstaat in sommige gevallen nog in 2026, maar vanaf 2027 worden de eisen aangescherpt. Let er dus op dat je laadpaal zelf over een gecertificeerde meter beschikt. Bij publieke laadpalen regelt de exploitant doorgaans de inboeking zelf.
Dit is dé vraag die veel werkgevers, werknemers en ondernemers bezighoudt. En het antwoord is sinds kort een stuk duidelijker geworden.
De Belastingdienst publiceerde op 3 augustus 2026 een standpunt over ERE-vergoedingen. De kern:
Vergoedingen voor ERE-certificaten bij het thuisladen van een auto van de zaak zijn géén loon.
Dit is een belangrijk signaal. Tot voor kort bestond er onzekerheid over de fiscale status van deze vergoedingen. Diverse vakplatforms en adviseurs wezen erop dat een formeel standpunt ontbrak. Met de publicatie van 3 augustus neemt de Belastingdienst die onduidelijkheid grotendeels weg.
De loonbelasting kent drie criteria om te beoordelen of een voordeel als loon geldt:
Voordeelseis - Er moet sprake zijn van een voordeel voor de werknemer.
Causaliteit - Het voordeel moet samenhangen met de dienstbetrekking.
Verstrekking - Het voordeel moet door (of namens) de werkgever worden verstrekt.
Bij ERE-vergoedingen oordeelt de Belastingdienst dat niet aan alle criteria is voldaan:
De vergoeding gaat niet via de werkgever. Het is de inboekdienstverlener (een derde partij) die uitkeert, niet de werkgever.
De vergoeding hangt onvoldoende samen met de dienstbetrekking. Het thuisladen van een auto is geen werkzaamheid die de werknemer verricht voor de werkgever.
Het voordeel behoort volgens de Belastingdienst tot de persoonlijke sfeer van de werknemer. De werknemer beschikt immers over de stroomaansluiting, de laadpaal en het contract met de inboekdienstverlener.
Een logische vervolgvraag is of de ERE-vergoeding dan misschien als "loon van derden" kwalificeert. Ook dat is niet het geval volgens het standpunt van de Belastingdienst:
De vergoeding is geen beloning voor werkzaamheden. Er is geen prestatie die de werknemer levert aan de inboekdienstverlener in het kader van de dienstbetrekking.
Thuisladen wordt niet gezien als werk voor de werkgever. Het feit dat de auto van de zaak is, maakt niet dat het laden ervan een arbeidsverplichting is.
De ERE-opbrengst wordt dus behandeld als een persoonlijk voordeel dat de werknemer geniet uit het feit dat hij of zij beschikt over een laadpaal met de juiste technische specificaties - vergelijkbaar met de opbrengst van zonnepanelen op het eigen dak.
Het standpunt van de Belastingdienst brengt duidelijkheid, maar werkgevers moeten wel opletten hoe ze de vergoeding van thuislaadkosten inrichten in relatie tot ERE-opbrengsten.
Werkgevers mogen de werkelijke laadkosten van een medewerker die thuis laadt blijven vergoeden. Dit valt onder zogenoemde intermediaire kosten: kosten die de werknemer eerst zelf maakt voor rekening van de werkgever. Denk aan de elektriciteitskosten die ontstaan doordat de medewerker de auto van de zaak thuis oplaadt.
Wanneer de werkgever betaalt voor deze laadkosten, is dat op zichzelf geen loon. De vergoeding is immers bedoeld om een zakelijke uitgave te dekken. Dit verandert niet door de ERE-regeling. Lees meer over hoe zakelijke laadkosten en btw-verrekening werken in ons artikel over de kosten van elektrisch laden zakelijk.
Hier wordt het wel iets complexer. Volgens de Belastingdienst kan een ontvangen ERE-vergoeding de werkelijke laadkosten verlagen. En dat kan gevolgen hebben voor de berekening van de thuislaadvergoeding.
Een voorbeeld: stel dat een medewerker €0,30 per kwh aan elektriciteitskosten maakt voor het laden. De werkgever vergoedt dit bedrag. Maar diezelfde medewerker ontvangt ook €0,10 per geladen kwh aan ERE-opbrengsten. De werkelijke netto kosten zijn dan €0,20 per kWh. De Belastingdienst kan het standpunt innemen dat de intermediaire kostenvergoeding hierop moet worden afgestemd.
Praktische aanbevelingen voor werkgevers:
Leg in het mobiliteitsbeleid of de thuislaadovereenkomst vast hoe wordt omgegaan met ERE-inkomsten
Bespreek met medewerkers of de thuislaadvergoeding wordt aangepast als zij ERE-certificaten ontvangen
Documenteer de afspraken schriftelijk, zodat bij eventuele controle helder is wat de grondslag van de vergoeding is
Overweeg periodieke evaluatie, aangezien de marktprijs van ERE's schommelt
Wie de mobiliteitskosten van het wagenpark overzichtelijk wil houden, doet er goed aan alle laadkosten - thuis, onderweg en op kantoor - centraal te administreren.
Voor zzp'ers en ondernemers met een eigen elektrische auto zijn ERE-certificaten een welkome bron van extra inkomsten. De opbrengst drukt effectief de kosten van elektrisch rijden, bovenop bestaande voordelen als lagere bijtelling en btw-aftrek op laadkosten.
Waar moet je als ondernemer op letten?
Laadpaal geschikt maken - Zorg dat jouw laadpaal een mid gecertificeerde energiemeter heeft. Modellen zoals de Easee Charge Max of de Zaptec Go 2 zijn voorbeelden van laders met een ingebouwde MID-meter. Een oudere Easee Charge zonder MID volstaat niet.
Afspraken vastleggen - Kies een erkende inboekdienstverlener met transparante commissie en korte contractduur. Vergelijk meerdere aanbieders.
Administratie op orde - Houd het aantal kwh dat je laadt bij en bewaar de afrekeningen. Dit helpt niet alleen bij de ERE-registratie, maar ook bij je reguliere btw-aangifte.
Verhouding tot zakelijke vergoedingen - Ontvang je als ondernemer ook een thuislaadvergoeding van een opdrachtgever? Dan gelden vergelijkbare overwegingen als bij werkgevers: de ERE-opbrengst kan de netto laadkosten verlagen.
Meer weten over elektrisch rijden als zzp'er en de fiscale voordelen die daarbij horen? Lees dan ons uitgebreide artikel daarover.
De vergoeding is marktgedreven en schommelt. In 2026 ligt de gemiddelde opbrengst rond €0,10 per geladen kWh. Bij een jaarlijks verbruik van 2.500 kWh aan thuisladen komt dat neer op circa €250 bruto. Na aftrek van commissie (doorgaans 15-25%) houd je netto minder over. De uitbetaling vindt bij de meeste dienstverleners per kwartaal plaats.
Ja. Om ERE certificaten te ontvangen moet je beschikken over een laadpunt met een gecertificeerde meter - bij voorkeur een ingebouwde mid meter in de laadpaal zelf. Het laadpunt moet via een centrale aansluiting of een secundair allocatiepunt met een eigen ean code in het centraal aansluitingenregister staan. Een losse mid meter of een meter in de meterkast kan in 2026 onder voorwaarden nog volstaan, maar vanaf 2027 worden de eisen strenger. Een nieuwe laadpaal aanschaffen met ingebouwde MID is daarom de meest toekomstbestendige keuze. Meer antwoorden over thuisladen vind je in ons overzicht met 14 veelgestelde vragen over een laadpaal thuis.
Absoluut. Als ondernemer kun je via een erkende inboekdienstverlener deelnemen, ongeacht de omvang van je onderneming. Bedrijven die meer dan 2 miljoen kWh per jaar aan vervoer leveren, kunnen zelfs zelfstandig inboeken bij de NEa. Kleinere ondernemers werken via een dienstverlener die de registratie, verkoop en uitkering verzorgt. Let erop dat de laadpaal op naam staat van de onderneming of de contracthouder van de stroomaansluiting, zodat de opbrengst op de juiste plek terechtkomt.
Ja, dat kan. Als je als werknemer zowel een thuislaadvergoeding van je werkgever ontvangt als ERE-inkomsten, dan kunnen de werkelijke netto laadkosten lager uitvallen. De Belastingdienst wijst erop dat de ERE-vergoeding de grondslag voor intermediaire kosten kan beïnvloeden. Maak daarom heldere afspraken met je werkgever over hoe hiermee wordt omgegaan. Zo voorkom je discussies achteraf.
Voor werknemers met een auto van de zaak geldt op basis van het recente standpunt dat de ERE-vergoeding géén loon is, dus die hoeft niet als looninkomen te worden opgegeven. Voor particulieren geldt dat de opbrengst doorgaans niet in box 1 valt, tenzij het thuisladen als een structureel winstgevende activiteit wordt gezien. Als ondernemer verwerk je de opbrengst in je reguliere bedrijfsadministratie. Bij twijfel is het verstandig om een fiscaal adviseur te raadplegen - de regeling is nieuw en verdere jurisprudentie zal de komende jaren meer duidelijkheid bieden. Opgewekte elektriciteit van bijvoorbeeld zonnepanelen kan bovendien invloed hebben op de berekening van het hernieuwbare aandeel, wat ook fiscaal relevant kan zijn.
Merk op dat bij stroom van het net het hernieuwbare aandeel voor 2026 is vastgesteld op 50,5%. Gebruik je aantoonbaar eigen duurzame energie via opwek achter de meter (zonder dat het net wordt gebruikt en zonder exploitatiesubsidie), dan kan 100% als hernieuwbaar worden aangemerkt. Het laadpunt mag dan geen andere apparatuur van stroom voorzien - de meting moet exclusief het verbruik voor laden registreren.
ERE-certificaten bieden zakelijke EV-rijders een extra financieel voordeel voor thuisladen. De recente verduidelijking van de Belastingdienst neemt een belangrijke onzekerheid weg: de vergoeding voor ERE-certificaten bij het thuisladen van een auto van de zaak wordt niet gezien als loon. Wel blijft het belangrijk om te kijken hoe deze vergoeding zich verhoudt tot de vergoeding van thuislaadkosten door de werkgever.
Voor ondernemers betekent het een welkome aanvulling op de toch al aantrekkelijke businesscase van elektrisch rijden. Zorg dat je laadpaal geschikt is, kies een betrouwbare inboekdienstverlener en leg afspraken goed vast.
Ervaar binnen enkele werkdagen het gemak van MoveMove.

Met de MoveMove Next-app parkeer je makkelijk op straat
Download ‘m gratis.

